CashCounter: contador de euros

- 198.00 Reseñas
- 4,7
- Descargas
- 500.000+
Nuestra opinión sobre CashCounter: contador de euros de Appgk
Cuando probé CashCounter: contador de euros, entendí enseguida qué tipo de usuario puede sacarle partido: alguien que quiere registrar su dinero de forma manual, sin convertir sus finanzas personales en un proyecto complicado. La aplicación pertenece a la categoría de finanzas, es gratuita y está desarrollada por Corvin Hartmann. Su enfoque gira alrededor de anotar ingresos, gastos y deudas para tener una visión más ordenada del día a día.
Mi primera impresión fue bastante clara: no intenta sustituir a un banco ni presentarse como una plataforma financiera completa. Su utilidad está en servir como un cuaderno digital para el dinero. Eso puede parecer sencillo, pero precisamente ahí está su atractivo. Muchas personas no necesitan gráficos sofisticados ni conexiones automáticas con sus cuentas; necesitan recordar cuánto prestaron, cuánto deben pagar o en qué se les fue el efectivo durante la semana.
Qué conviene valorar antes de elegir una app de control financiero
Antes de instalar una herramienta de este tipo, yo separaría la decisión en tres preguntas. La primera es cuánto detalle quiero introducir. Una aplicación manual exige cierta disciplina: si no apunto una compra, el resumen deja de representar mi realidad. La segunda es qué quiero controlar: gastos cotidianos, ingresos irregulares, dinero prestado o una mezcla de todo. La tercera es si prefiero sencillez o automatización.
CashCounter encaja mejor en el segundo extremo. No la elegiría buscando una experiencia bancaria conectada, sino una forma directa de documentar movimientos personales. Para mí, esa diferencia es importante porque evita una expectativa equivocada. El valor de la app no está en hacer el trabajo por mí, sino en ofrecer un lugar concreto donde dejar constancia de lo que ocurre con mi dinero.
Lo mejor de CashCounter: contador de euros
Aspectos que debes tener en cuenta sobre CashCounter: contador de euros
También miraría la frecuencia con la que voy a usarla. Si solo quiero revisar mis finanzas una vez al año, probablemente cualquier método de notas me parecerá suficiente. En cambio, si necesito consultar pequeños gastos con frecuencia, separar entradas y salidas o recordar deudas entre amigos y familiares, una herramienta dedicada resulta más cómoda que una conversación perdida o una hoja de cálculo improvisada.
La edad recomendada es PEGI 3, algo coherente con una aplicación de organización financiera sin contenido problemático. Funciona desde Android 8.0, así que puede ser una opción para quienes todavía utilizan un teléfono que no ejecuta las versiones más recientes del sistema. La versión actual es la 4.0.1, un detalle que conviene revisar en el dispositivo antes de instalarla.
Noticias y artículos relacionados con CashCounter: contador de euros
Noticias
Subway Surfers convirtió la variedad y el ritmo en estándar del arcade móvil
Noticias
TikTok y el siguiente vídeo: por qué cuesta tanto dejar de mirar
Noticias
Descargar música ya no basta: lo que esperamos de escuchar sin conexión
Una forma práctica de empezar sin abandonar a los pocos días
Mi consejo es no intentar reconstruir toda la vida financiera de golpe. Empezaría con una semana concreta y tres grupos sencillos: dinero que entra, gastos que salen y cantidades pendientes con otras personas. Este método permite comprobar si el flujo de anotación resulta cómodo sin invertir horas en configurar una estructura perfecta.
Hay un pequeño cambio de hábito que marca la diferencia: registrar el movimiento justo después de hacerlo, especialmente cuando pago en efectivo. Si dejo varias compras para la noche, es fácil confundir importes o olvidar una. En cambio, una anotación breve en el momento convierte la aplicación en un registro útil y no en una estimación aproximada.
¿No quieres leer la reseña completa?
Otra idea que me parece interesante es utilizar las deudas como una categoría de seguimiento independiente de los gastos normales. Si presto dinero a un amigo, no debería tratarlo igual que una compra de supermercado. El primero representa una cantidad que espero recuperar; el segundo es un consumo ya realizado. Mantener esa distinción ayuda a entender por qué el saldo disponible y el dinero que espero recibir no significan lo mismo.
El escenario cotidiano donde más sentido tiene
Imaginemos una semana con varios pagos pequeños: transporte, comida, una compra para casa y una cantidad que adelanto por una cena compartida. En una aplicación de notas podría escribirlo todo, pero después tendría que interpretar cada línea. Con una herramienta centrada en ingresos, gastos y deudas, el registro nace con una intención más clara: saber qué salió realmente de mi bolsillo y qué cantidad sigue pendiente de otra persona.
Capturas de pantalla
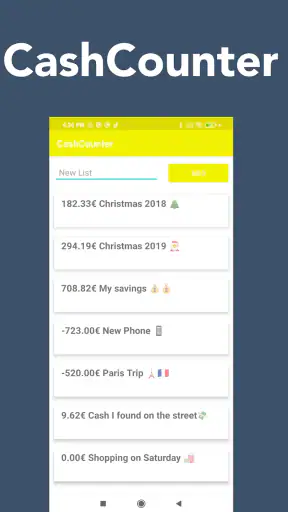
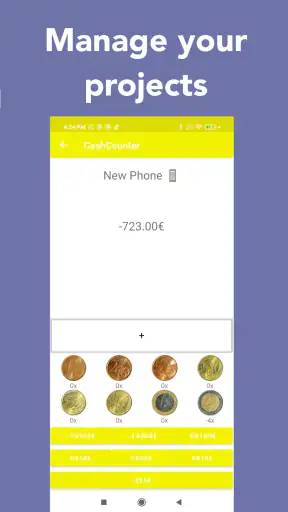
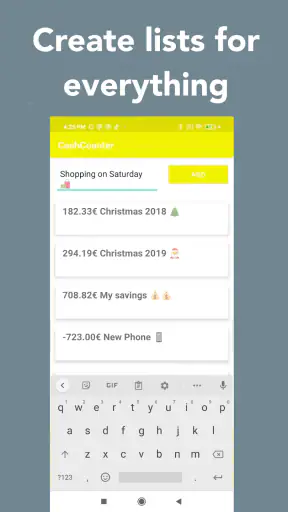
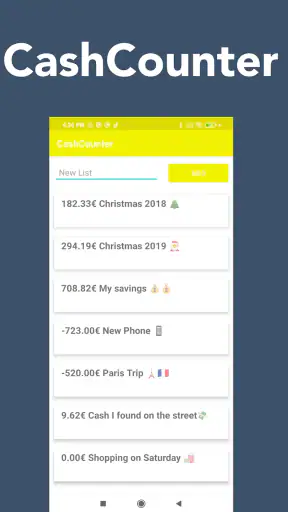
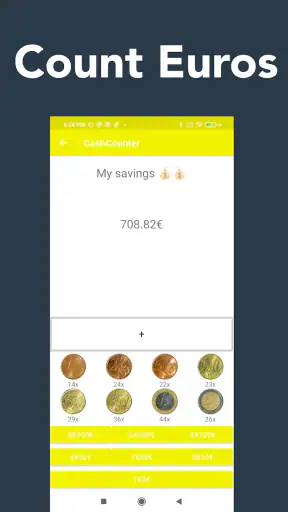
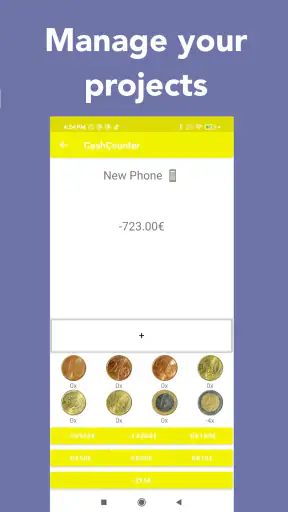
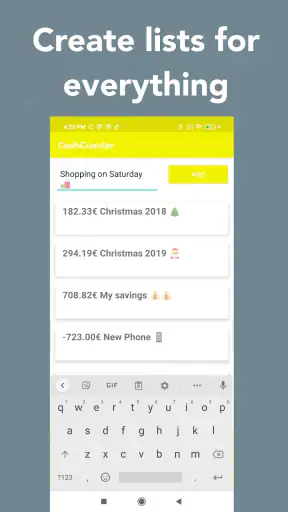
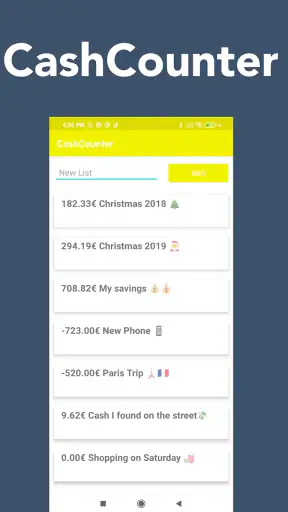
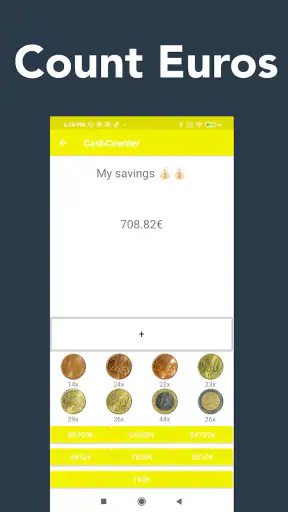
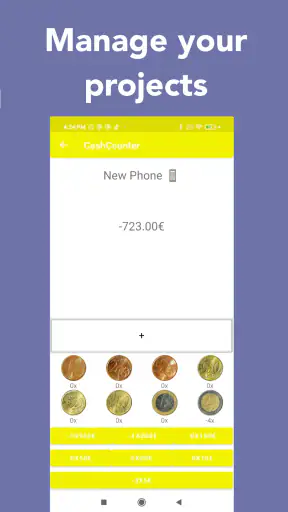
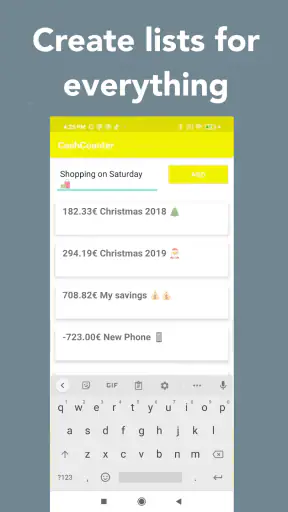
En ese caso, yo anotaría el gasto de la cena como una deuda pendiente, no como un simple consumo personal. Al revisar la semana, podría distinguir entre el dinero que gasté definitivamente y el que adelanté temporalmente. Es un detalle pequeño, aunque evita una confusión habitual en los presupuestos manuales: contar como pérdida permanente una cantidad que todavía espero recuperar.
También puede servir a quienes cobran de manera irregular. Una persona que recibe pagos ocasionales puede documentar cada ingreso y compararlo mentalmente con sus gastos, sin obligarse a trabajar con un presupuesto mensual rígido. No sustituye una planificación profesional, pero sí puede aportar una memoria ordenada cuando las entradas no llegan siempre en la misma fecha.
Dónde destaca y dónde conviene mirar otras opciones
Su mayor fortaleza es la claridad del enfoque
Lo que más valoro es que la propuesta se entiende sin demasiada explicación: registrar y documentar el dinero. Esa claridad reduce la barrera de entrada. Para alguien que se siente incómodo con hojas de cálculo, términos financieros o paneles llenos de elementos, una aplicación con un objetivo más acotado puede resultar mucho más fácil de mantener.
La recepción de los usuarios también apunta a una experiencia que ha encontrado su público: mantiene una media de 4,7 sobre 5 y reúne más de dos mil valoraciones. Además, supera las quinientas mil instalaciones. No tomo esas cifras como garantía absoluta, pero sí como una señal de que no se trata de una herramienta desconocida o utilizada únicamente por un grupo muy reducido.
Otro punto a favor es el precio de entrada. Se puede instalar gratis, lo que permite probar el flujo de trabajo antes de decidir si encaja. Hay una compra integrada de 4,99 € cuando se factura a través de Google Play, por lo que yo revisaría qué parte de la experiencia requiere ese pago antes de convertirla en mi sistema principal. La posibilidad de empezar sin coste reduce el riesgo de probarla durante unos días.
El desarrollador, Corvin Hartmann, mantiene una aplicación con una identidad bastante concreta. No parece diseñada para abarcar cada necesidad financiera imaginable, y eso puede ser una virtud. Cuando una herramienta intenta cubrir presupuestos, inversiones, facturas, cuentas compartidas y automatizaciones al mismo tiempo, la pantalla puede terminar siendo más difícil de entender que el problema original.
El límite de lo manual aparece pronto en ciertos perfiles
La misma sencillez que me parece atractiva puede ser una desventaja para quien espera que la aplicación importe movimientos automáticamente o conecte toda su actividad bancaria. Si mi objetivo es abrir una pantalla y ver mis cuentas actualizadas sin introducir cada operación, buscaría una alternativa de banca digital o un gestor financiero con automatización. CashCounter tiene más sentido cuando acepto participar activamente en el registro.
También sería prudente si necesito informes financieros avanzados. Una persona autónoma que deba preparar documentación fiscal, clasificar gastos profesionales con mucho detalle o conservar un historial contable formal necesitará probablemente una solución especializada. Esta app puede ayudar a recordar movimientos, pero no la convertiría en mi única herramienta para obligaciones empresariales o tributarias.
La comparación con una hoja de cálculo depende de la personalidad del usuario. Una hoja ofrece libertad para crear columnas, fórmulas y categorías a medida, pero requiere más trabajo de diseño y mantenimiento. CashCounter gana cuando quiero empezar rápido y seguir un flujo más guiado. La hoja gana cuando necesito controlar estructuras muy particulares o analizar los datos desde varios ángulos.
Frente a una aplicación de notas, la ventaja está en la intención. Una nota sirve para casi cualquier cosa, pero precisamente por eso no siempre ayuda a revisar el dinero. CashCounter parte de un contexto financiero y evita que mis apuntes queden mezclados con listas de compras, recordatorios o mensajes para mí mismo. Si solo registro uno o dos pagos al mes, la diferencia quizá no compense; si lo hago a diario, sí puede notarse.
Tres formas menos obvias de aprovecharla
La primera es utilizarla como herramienta de revisión semanal, no solo como diario de gastos. Yo elegiría un día fijo para comprobar tres cosas: qué dinero entró, qué salidas fueron inevitables y qué cantidades corresponden a adelantos o deudas. Esta revisión no exige crear un presupuesto complejo y puede revelar hábitos que pasan desapercibidos cuando solo miro el saldo bancario.
La segunda consiste en separar el registro por intención. Dos gastos con el mismo importe pueden tener un efecto distinto: uno puede ser una compra planificada y otro un adelanto que alguien debe devolverme. Si documento ambos de la misma manera, la lectura posterior pierde contexto. Usar el apartado de deudas para los adelantos permite que la revisión sea más honesta y evita tomar decisiones basadas en un saldo mal interpretado.
La tercera es emplearla como memoria para ingresos variables. En lugar de esperar al final del mes para intentar recordar trabajos, ventas o pagos ocasionales, anotaría cada entrada cuando llega. Después podría observar la relación entre esos ingresos y mis compromisos habituales. No hace falta convertirlo en una previsión exacta para que sea útil: basta con tener un historial más fiable que la memoria.
Hay un cuarto uso que me parece especialmente práctico para parejas o compañeros de piso, siempre que ambos acuerden cómo registrar las cantidades. La app puede servir como referencia para adelantos de compras comunes. No elimina la necesidad de hablar sobre el dinero, pero reduce el clásico “yo pagué aquello” cuando han pasado varias semanas. La clave es anotar la deuda en el momento, no intentar reconstruirla después.
El coste real de cambiar de método
El precio no es el único coste que tendría en cuenta. El cambio más importante es de hábito. Si hasta ahora uso una hoja de cálculo, pasar a una aplicación dedicada puede hacerme perder cierta flexibilidad. Si uso notas sueltas, el cambio puede mejorar el orden, pero también me obliga a ser más constante con los campos y la clasificación.
Por eso haría una prueba pequeña: mantendría mi método habitual durante unos días y registraría los mismos movimientos en CashCounter. Después compararía cuál de los dos me permite responder mejor a preguntas concretas, como cuánto gasté realmente, qué cantidad adelanté o qué ingresos recibí. Si la respuesta llega más rápido con la app, el cambio tiene sentido. Si termino duplicando trabajo sin obtener una visión más clara, no insistiría.
La compra integrada merece una valoración similar. Como la descarga es gratuita, probaría primero el uso básico y solo pagaría si la función incluida resuelve una necesidad que realmente tengo. No compraría por impulso para desbloquear una posibilidad hipotética. En una aplicación de control financiero, la mejor inversión es la que facilita el registro habitual, no la que añade complejidad.
También tendría en cuenta la antigüedad de mi teléfono. Al requerir Android 8.0 o posterior, no debería ser un problema para muchos usuarios, pero quienes conservan dispositivos muy antiguos deben comprobar la compatibilidad antes de cambiar todo su sistema de seguimiento. Si la aplicación no funciona en mi móvil principal, cualquier ventaja práctica desaparece.
Quién debería probarla y quién debería elegir otra categoría
Yo la recomendaría a quien quiere controlar gastos personales, ingresos variables y pequeñas deudas sin aprender contabilidad. También la veo apropiada para estudiantes, personas que empiezan a organizarse por su cuenta, usuarios que pagan mucho en efectivo y quienes necesitan recordar adelantos entre familiares o amigos.
No la pondría como primera opción para quien busca sincronización bancaria, análisis de inversiones, facturación profesional o una contabilidad completa. En esos casos, una aplicación bancaria, una hoja de cálculo avanzada o un programa especializado puede responder mejor. La decisión no depende de que CashCounter sea buena o mala, sino de que el problema que quiero resolver coincida con su enfoque.
Mi recomendación final es sencilla: probarla durante una semana con movimientos reales y una regla clara de registro inmediato. Si después puedo revisar mis entradas, salidas y deudas con menos esfuerzo que antes, merece quedarse en el teléfono. Si necesito automatización, informes complejos o una visión financiera integrada, buscaría otra categoría de herramienta. Para el usuario adecuado, CashCounter: contador de euros ofrece algo valioso: una manera directa de convertir pequeños apuntes dispersos en una memoria financiera cotidiana.
Preguntas frecuentes sobre CashCounter: contador de euros
¿Qué es CashCounter: contador de euros y para qué sirve?
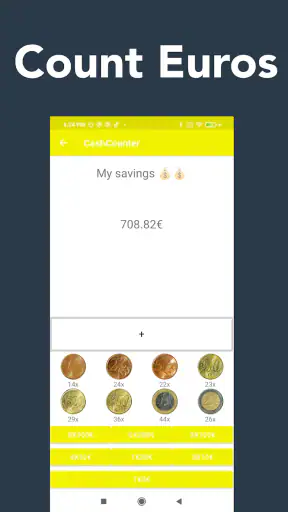
CashCounter: contador de euros es una aplicación diseñada para ayudarte a registrar y contar dinero en euros de forma rápida y ordenada. Puede resultar útil al revisar el contenido de una caja, preparar efectivo para un depósito, controlar gastos diarios o comprobar billetes y monedas disponibles. Su funcionamiento está orientado a facilitar los cálculos, evitando tener que hacer todas las sumas manualmente.
¿Cómo se utiliza CashCounter: contador de euros para contar dinero?
Generalmente, solo tienes que introducir la cantidad de billetes y monedas de cada denominación, y la aplicación calcula automáticamente el importe total. La interfaz está pensada para que el proceso sea sencillo, incluso si no tienes experiencia con herramientas de control financiero. Antes de confirmar el resultado, conviene revisar que las cantidades introducidas coincidan con el efectivo que tienes físicamente.
¿CashCounter: contador de euros funciona sin conexión a Internet?
Para las funciones básicas de conteo y cálculo, una aplicación de este tipo normalmente puede utilizarse sin conexión a Internet, ya que las operaciones se realizan directamente en el dispositivo. Esto es práctico si estás contando efectivo en un lugar sin cobertura o quieres evitar consumir datos móviles. No obstante, algunas funciones adicionales, anuncios, actualizaciones o servicios externos podrían requerir conexión.
¿CashCounter: contador de euros es una aplicación segura para controlar mi dinero?
La aplicación puede servir como herramienta de apoyo para realizar cálculos, pero no debe considerarse un sistema bancario ni una cartera digital. No sustituye las medidas de seguridad de tu banco y no conviene introducir contraseñas, datos de tarjetas o información financiera sensible. Antes de instalarla, revisa los permisos solicitados, la política de privacidad y el desarrollador publicado en la tienda oficial.
¿CashCounter: contador de euros es gratuita y en qué dispositivos se puede instalar?
La disponibilidad y el precio pueden variar según la versión publicada y la tienda desde la que descargues la aplicación. Algunas versiones pueden ser gratuitas, aunque podrían incluir publicidad o compras opcionales. Comprueba siempre la ficha oficial para confirmar si es compatible con tu versión de Android o iOS, cuánto espacio necesita y si existen limitaciones en determinadas funciones o dispositivos.